
はじめに
高校を卒業したあとの進路を考えるとき、気になるのが「大学や専門学校って、いったいいくらお金がかかるんだろう?」ということではないでしょうか。
私自身、長男の大学進学が近づいたとき、最初に思ったのが「大学っていくらかかるんだろう」ということでした。
ひとり親なので、もちろんお金のことは気になっていました。
でも、それ以上に困ったのが、
「何を調べればいいのか分からない」
ということでした。
大学や専門学校の進学費用には、授業料だけでなく、入学金、教材費、通学費、一人暮らしなら家賃や生活費など、さまざまなお金がかかります。
一方で、返済する必要のない給付型の支援や、授業料の減免、奨学金、教育ローンなど、利用できる制度もあります。
この記事では、大学・専門学校への進学を考えたときに、
- どんな支援制度があるのか
- まず何から調べればいいのか
- 奨学金にはどんな種類があるのか
- 入学前に準備しておきたいお金は何か
を、できるだけ分かりやすくまとめます。
制度は複雑に感じますが、最初から全部を理解する必要はありません。
まずは全体像を知るところから始めてみてください。
※この記事は2026年9月時点の情報をもとにまとめています。制度の内容や金額、申込時期などは変更される場合があります。実際に利用する際は、必ず各制度の公式サイトや進学先の学校で最新情報をご確認ください。
大学・専門学校進学には、どんなお金がかかる?
大学や専門学校に進学すると、授業料以外にもさまざまな費用が必要になります。
入学前に必要になるお金
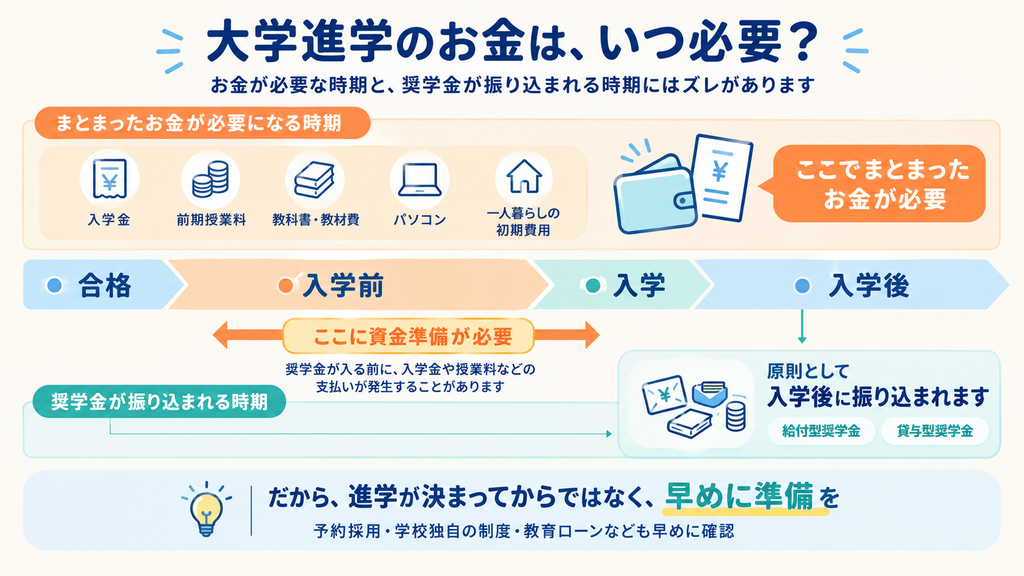
まず知っておきたいのが、合格してから入学までの短い期間に、まとまったお金が必要になるということです。
- 受験料
- 入学金
- 前期の授業料
- 教科書・教材費
- パソコンなどの学習用品
- 一人暮らしの場合は、アパートの初期費用・引っ越し費用
ここで注意したいのが、「奨学金があるから大丈夫」と考えてしまうことです。
奨学金は、原則として入学後に振り込まれます。
つまり、いちばんまとまったお金が必要な入学前の時期には、まだ手元に届いていません。
この時期をどう乗り切るかは、あとで説明する教育ローンなども含めて、早めに考えておく必要があります。
入学後にかかり続けるお金
入学したあとも、費用は続きます。
- 授業料
- 施設設備費
- 教材費・教科書代
- 通学費
- 資格取得にかかる費用
さらに自宅外通学(一人暮らし)の場合は、これに家賃・光熱費・食費・生活用品・帰省費などが加わります。
だからこそ、
「学費はいくら?」ではなく「4年間でどれくらい必要?」
という視点で考えておくことが大切です。
特に自宅外通学になる場合は、授業料とは別に生活費が必要になるため、必要なお金が大きく変わってきます。
支援制度は、大きく3つに分けて考える
進学のお金について調べると、たくさんの制度が出てきて混乱しやすいですよね。
まずは、大きく3つに分けて考えてみましょう。
| 種類 | 代表的な制度 | 返済 |
|---|---|---|
| ① 返さなくていいお金 | 修学支援新制度・給付型奨学金・民間財団など | 原則不要 |
| ② 学校独自・自治体の制度 | 授業料減免・特待生・大学独自奨学金・自治体の奨学金など | 制度による |
| ③ 借りて返すお金 | JASSO貸与型・教育ローン・母子父子寡婦福祉資金など | 必要 |
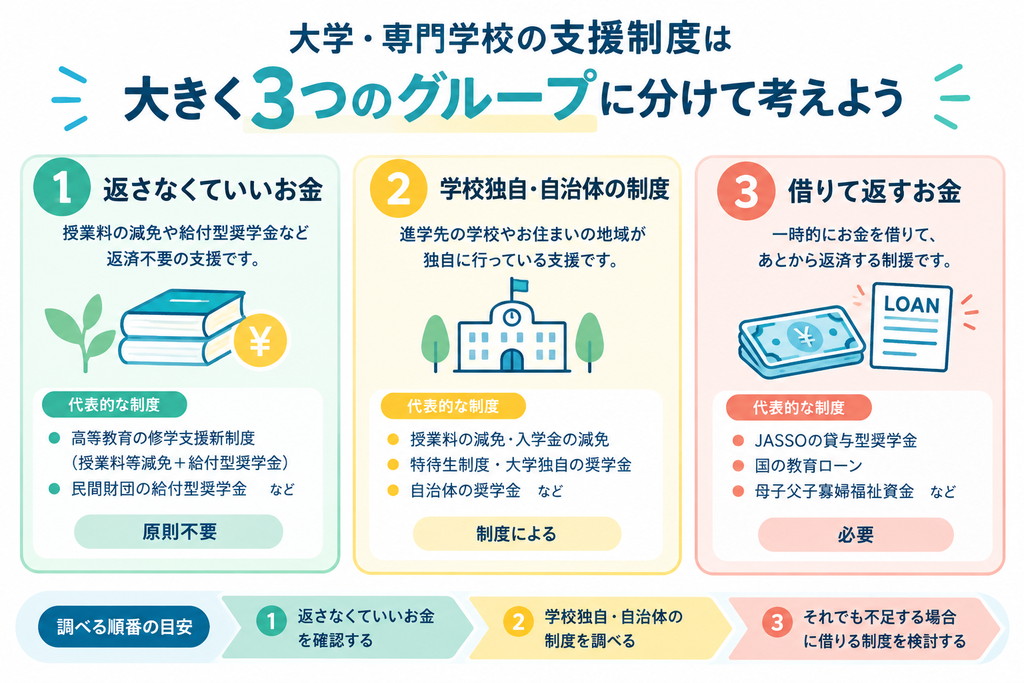
まずは返済不要の支援を確認すること。
そのうえで、進学先の学校独自の制度や自治体の制度も調べます。
それでも必要な費用がある場合に、貸与型奨学金や教育ローンなどを検討する、という順番で考えると整理しやすくなります。
① まず確認したい「高等教育の修学支援新制度」
大学・短期大学・高等専門学校・専門学校への進学を考えるなら、まず確認しておきたいのが、
「高等教育の修学支援新制度」
です。
この制度には、大きく分けて、
- 授業料・入学金の減免
- 給付型奨学金
の2つの支援があります。
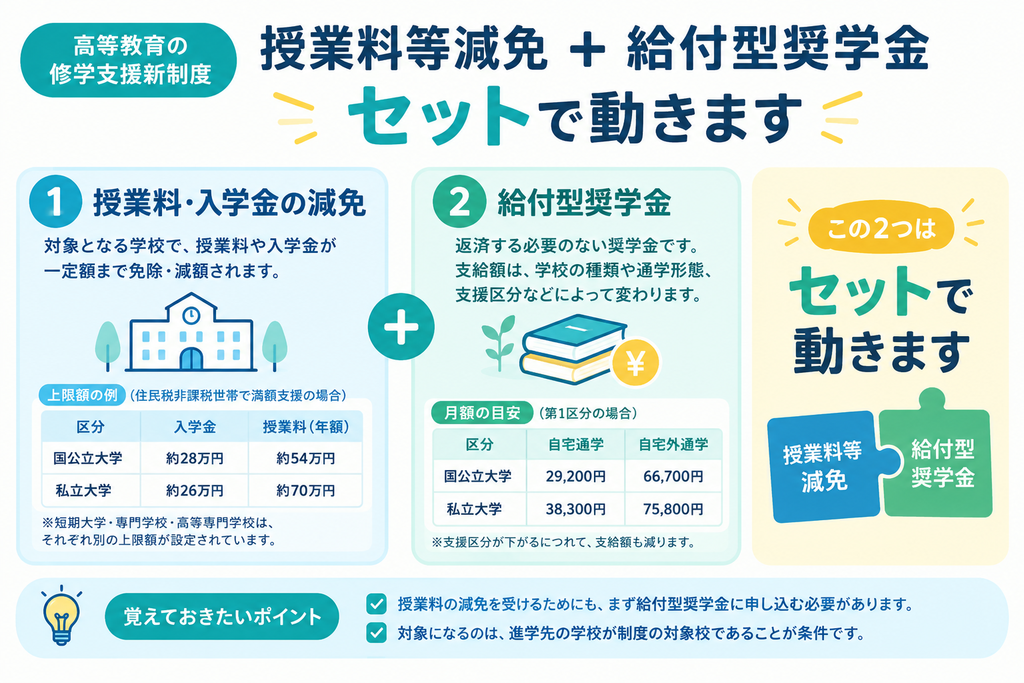
そして大事なのが、この2つはセットで動くということ。
授業料の減免を受けるためにも、まず給付型奨学金に申し込んで採用される必要があります。
「減免だけ申し込む」という形ではないんですね。
授業料・入学金の減免
対象となる学校では、授業料や入学金について、定められた上限額まで支援を受けられます。
大学の場合、上限額は次のとおりです(住民税非課税世帯で満額の支援を受ける場合)。
| 入学金 | 授業料(年額) | |
|---|---|---|
| 国公立大学 | 約28万円 | 約54万円 |
| 私立大学 | 約26万円 | 約70万円 |
短期大学や専門学校、高等専門学校では、これとは別の上限額が設定されています。
支援額は、
- 国公立か私立か
- 大学・短大・専門学校などの区分
- 支援区分(家計の状況)
- 多子世帯に該当するか
などによって異なります。
そのため、「大学なら全員が○万円もらえる」という制度ではありません。
また、進学先の学校が制度の対象校になっているかも確認が必要です。
対象外の学校に進学した場合、給付型奨学金に採用されても減免は受けられません。
給付型奨学金
返済する必要のない奨学金です。
支給額は、国公立か私立か、自宅から通うか自宅外かによって変わります。
いちばん手厚い第1区分の場合、月額の目安は次のようになります。
| 自宅通学 | 自宅外通学 | |
|---|---|---|
| 国公立大学 | 29,200円 | 66,700円 |
| 私立大学 | 38,300円 | 75,800円 |
支援区分が第2、第3と下がるにつれて、支給額も段階的に少なくなります。
「奨学金」という名前ですが、貸与型とは違い、原則として返済する必要がないのが大きな特徴です。
対象になるのはどんな世帯?
世帯の収入によって第1区分〜第4区分に分かれます。
おおまかな目安は次のとおりです。
- 第1〜第3区分:世帯年収およそ380万円まで
- 第4区分:世帯年収およそ600万円まで(多子世帯、または私立の理工農系学部に進む場合)
ただしこれはあくまで目安です。
家族構成や扶養している人数によって実際の判定は変わるため、「うちは無理そう」と思っても一度確認してみる価値があります。
JASSOの進学資金シミュレーターを使うと、対象になりそうかどうかの目安を事前に確認できます。
多子世帯への支援も確認
2025年度(令和7年度)から、多子世帯への支援が拡充されました。
扶養している子どもが3人以上いる世帯は、所得制限なく、授業料・入学金が上限額まで無償になります。
ただし、「子どもが3人いれば必ず対象」という単純な仕組みではありません。
ポイントは、「扶養している」子どもが3人以上という条件です。
上の子が就職して扶養から外れると、その時点で人数に入らなくなります。
「うちは3人きょうだいだから大丈夫」と思っていたら対象外だった、ということが起こりうるので、申請前の確認が必要です。
逆に、「うちは対象にならないと思う」と決めつけず、子どもの人数が多いご家庭は一度確認してみることをおすすめします。
参考リンク
- 文部科学省「高等教育の修学支援新制度」
- 文部科学省 特設ページ「学びたい気持ちを応援します」(高校生・保護者向けで分かりやすいです)
- JASSO「進学資金シミュレーター」
② 大学・専門学校独自の制度、自治体の制度も忘れずに
国の制度だけでなく、進学先の学校や住んでいる地域の制度も必ず確認しておきたいところです。
ここは意外と見落とされがちですが、金額的に大きいこともあります。
学校独自の制度
学校によっては、次のような制度が用意されている場合があります。
- 授業料の減免
- 入学金の減免
- 特待生制度(成績優秀者の学費免除)
- 学校独自の給付型奨学金
- 特定の資格・活動などを対象にした支援
学校独自の制度は、大学・専門学校によってかなり違います。
気になる学校が見つかったら、
- 「大学名+奨学金」
- 「大学名+授業料減免」
- 「大学名+特待生」
などで調べてみるのがおすすめです。
多くの学校は、募集要項とは別に学生向けの案内ページを持っています。
オープンキャンパスで、学校の担当者に直接聞いてしまうのも早いです。
自治体や地域の奨学金
住んでいる地域によっては、自治体独自の奨学金や支援制度があります。
私が住んでいる新潟県・新潟市にも、大学などへの進学を対象とした奨学金制度があります。
また、地域の財団や団体が独自に行っている奨学金もあります。
ただし、自治体の制度は、
- 住民票の条件
- 学業成績
- 所得
- 貸与か給付か
- 募集時期
などがそれぞれ違います。
「新潟県」「新潟市」のように、自分が住んでいる地域名+奨学金で検索してみると見つけやすいです。
地域限定の制度は募集人数が限られている代わりに、全国規模の制度ほど競争率が高くないこともあります。
調べておいて損はありません。
参考リンク(新潟県内の方向け)
- 新潟県「奨学金ガイド」(県内で使える主な奨学金がまとまっています)
- 新潟県「奨学金の募集について」
- 新潟市「新潟市奨学金制度」
民間財団の給付型奨学金
企業や財団が独自に行っている給付型奨学金もあります。
金額も条件もさまざまですが、返済不要というのは大きいです。
募集時期が限られていて、高校を通じて応募するものも多いので、高校3年生になったら「うちの学校に来ている奨学金の案内はありますか」と先生に聞いてみるのが確実です。
③ ひとり親家庭が確認しておきたい制度
ここは、ひとり親家庭にとって特に確認しておきたいところです。
大学や専門学校への進学では、一般的な奨学金だけでなく、
- ひとり親家庭向けの給付型奨学金
- 母子父子寡婦福祉資金
- 自治体独自の制度
- 民間財団の奨学金
などが利用できる場合があります。
母子父子寡婦福祉資金
ひとり親家庭が利用できる、自治体の貸付制度です。
進学に関係するのは主に2つ。
- 就学支度資金……入学時に必要なお金
- 修学資金……在学中に毎月必要なお金
子どもの就学にかかわる資金は無利子です。
ただし、JASSOの奨学金や修学支援新制度と重複する場合は、貸付額が調整されたり、あとから返す必要が出てくることがあります。
窓口はお住まいの自治体です(新潟市の場合は、各区役所の健康福祉課)。
申し込みから貸付までに時間がかかるので、早めに相談しておくことが大切です。
このあと紹介する国の教育ローンにも、ひとり親家庭向けの優遇があります。
参考リンク
- こども家庭庁「ひとり親家庭等関係」
- 新潟県「母子・父子・寡婦福祉資金貸付金」
④ それでも足りないときに検討する制度
返済不要の支援や学校独自の制度を確認したうえで、それでも必要な費用がある場合に検討するのが、借りる制度です。
JASSOの貸与型奨学金(第一種・第二種)
いわゆる「奨学金」として、いちばんよく知られている制度です。
- 第一種奨学金……無利子。家計と学力の基準がやや厳しめ
- 第二種奨学金……有利子。月額2万円〜12万円の範囲から、1万円単位で選べる
第一種と第二種を組み合わせて借りる「併用貸与」もできます。
ただし、給付型奨学金と第一種を一緒に使う場合、第一種の月額が減らされたり0円になったりする調整があります。
第二種にはこの調整はありません。
利率は毎月変わるので、検討する時点の数字をJASSOの公式サイトで確認してください。
そしてもうひとつ、大切なこと。
これは借りるお金なので、返すのは子ども自身です。
卒業してすぐ、毎月の返済が始まります。
いくら借りるかを決めるときは、「借りられる上限」ではなく「実際に足りない金額」から逆算する。
これがいちばん大事だと思っています。
参考リンク
- JASSO「奨学金」
国の教育ローン(教育一般貸付)
日本政策金融公庫が取り扱っている、保護者が借りるタイプのローンです。
- 融資額は子ども1人につき350万円まで(自宅外通学などの条件を満たす場合は450万円まで)
- 固定金利で、返済期間は最長18年
- 入学金や授業料だけでなく、教材費・通学費・住居費・パソコン代などにも使える
- 世帯年収に上限がある(子ども1人の場合はおよそ790万円が目安)
- 受験前でも申し込める
- JASSOの奨学金との併用も可能
そして、ひとり親家庭に関係する大きなポイント。
母子家庭・父子家庭は、金利が0.4%引き下げられ、返済期間も延長されます。
(交通遺児家庭や、一定の年収以下の世帯なども対象です)
前半で書いたとおり、奨学金は入学後に振り込まれます。
入学前にまとまったお金が必要な時期をどうするか、という場面で選択肢になるのがこの制度です。
申し込みから融資までには時間がかかるので、必要な時期の2〜3か月前が申込みの目安とされています。
ただし、こちらも「借りるお金」です。
金利は情勢によって変わるので、毎月の返済額や総返済額を必ず確認したうえで、無理のない範囲で検討してください。
参考リンク
- 日本政策金融公庫「教育一般貸付(国の教育ローン)」
見落としやすい「期限」の話
制度の中身よりも、実はここでつまずく人が多いところです。
修学支援新制度と貸与型奨学金には、2つの申し込み時期があります。
- 予約採用……高校3年生のとき、高校を通じて申し込む
- 在学採用……進学後に、大学等を通じて申し込む
そして、次の3つはぜひ覚えておいてください。
- 入学金の減免を受けられるのは新入生のみ。2年生以降から支援を受け始める人は、入学金の減免は受けられません
- 入学金の減免は、入学後3か月以内に申し込んだ人が対象です。申請期間は学校によって違うので、学校の窓口で確認を
- 秋の申し込みで採用された場合、入学金や前期授業料の支援は受けられません
制度を知っていても、期限を逃せば使えません。
高校3年生の春には、いったん学校に確認しておくと安心です。
いつから調べればいい?
「高校3年生になってからでいいかな」と思ってしまいがちですが、できれば早めに情報を集めておくのがおすすめです。
高校2年生〜3年生
まずは、
- 進学先の候補
- 大学・専門学校の学費
- 自宅通学か一人暮らしか
- 利用できそうな支援制度
などを調べておきます。
高校3年生
奨学金の予約採用など、進学前に申し込む制度があります。
学校から案内されることも多いので、学校からの書類はきちんと確認しましょう。
書類の期限が短いこともあるので、「あとで見る」にしないのがポイントです。
合格後
入学金や授業料など、まとまったお金が必要になる時期です。
支援制度の申請状況や、学校への納入期限を確認しておきます。
支援制度を調べるときの順番
制度がたくさんあって何から調べればいいのか分からない場合は、次の順番で整理すると考えやすいです。
STEP1 高等教育の修学支援新制度を確認
授業料・入学金の減免と給付型奨学金の対象になる可能性を確認します。進学資金シミュレーターで目安が分かります。
STEP2 進学先の学校独自の制度を確認
授業料減免、特待生、学校独自の奨学金などを調べます。
STEP3 自治体・ひとり親向けの制度を確認
住んでいる地域の奨学金や、ひとり親家庭向けの支援制度を調べます。
STEP4 それでも不足する場合を考える
必要な金額を整理したうえで、JASSOの貸与型奨学金や教育ローンなどを検討します。
ここでも、「いくら借りられるか」ではなく「いくら必要なのか」を先に計算することが大切です。
私自身も「何を調べればいいの?」から始まりました
長男の大学進学を考えたとき、私自身も最初から制度に詳しかったわけではありません。
むしろ、
「大学ってこんなにお金がかかるんだ」
「奨学金にもいろいろあるんだ」
「こんな支援制度があるんだ」
と、調べながら知っていった感じです。
そして思ったのが、
もっと早く、何を調べればいいのか分かっていたらよかったな
ということでした。
大学進学のお金について調べ始めると、制度の名前も似ていて、最初はかなり分かりにくいと思います。
だからこそ、この記事では「この制度だけ見れば大丈夫」とするのではなく、
まず全体像を知って、自分の家庭に関係する制度を一つずつ確認する
という考え方でまとめました。
まとめ|大学進学のお金は「早めに知る」ことから
大学や専門学校への進学には、授業料だけでなく入学金や教材費、通学費、一人暮らしの生活費など、さまざまなお金がかかります。
一方で、
- 高等教育の修学支援新制度(授業料等減免+給付型奨学金)
- 学校独自の減免・特待生・奨学金
- 自治体や民間財団の奨学金
- ひとり親家庭向けの支援制度
- JASSOの貸与型奨学金
- 国の教育ローン
など、利用できる可能性のある制度もあります。
大切なのは、
「大学のお金=全部自分で用意する」と最初から考えないこと。
まずは返済不要の支援制度を確認し、学校独自の制度や自治体の制度も調べてみましょう。
そのうえで不足する金額を整理し、必要なら貸与型奨学金や教育ローンなどを検討します。
そして何より、
「知らなかった」で使える制度を逃さないこと。
進学が決まってから慌てないように、できれば早い時期から少しずつ情報を集めておくことをおすすめします。
あわせて読みたい
今後、この記事から詳しく知りたい人向けに、個別の記事も追加していく予定です。
- 高等教育の修学支援新制度をわかりやすく解説
- JASSOの給付型奨学金について
- JASSOの貸与型奨学金|第一種・第二種の違い
- 大学独自の授業料減免・奨学金の調べ方
- 国の教育ローンについて
- ひとり親家庭の大学進学に使える支援制度
- 新潟県・新潟市の大学進学支援制度
※個別記事は順次追加していきます。
免責事項
この記事は、大学・専門学校への進学を考える際の情報整理を目的として作成しています。
奨学金や給付金、授業料減免などの制度は、年度や家庭の状況、学校の種類などによって条件が変わる場合があります。
また、申込期限を過ぎると利用できない制度もあります。
実際に申請・利用する際は、必ず各制度の公式サイトや学校の案内をご確認ください。
コメント